订阅邮件推送
获取我们最新的更新
张晓晶:金融高水平对外开放是中国发展的内在要求——在清华大学服务经济与数字治理研究院2026年会上的主题发言
张晓晶作大会发言
各位领导、各位嘉宾,上午好。很荣幸接受江小涓老师邀请,让我有机会与大家分享关于金融开放的一些看法。
江老师提出的“原生全球化”对我启发很大。我因此修改了演讲题目,突出中国现阶段的金融开放是内生的——是“我要开放”,不是“要我开放”。那么,“内生全球化”和江老师讲的“原生全球化”是否有对应之处呢?我倾向于认为二者是一致的。之所以强调“内生”,是想表明,中国发展到今天这个阶段,推进高水平金融对外开放已经成为内在需求。不过这个题目出来以后,大家可能会觉得有些意外:如果讲制造业、“三新”、人工智能等等,说“我要开放”在情理之中,因为我们这方面很强,有强大的供给能力和国际竞争力;而服务业、金融业是我们的相对短板、弱项,如果还要讲“我要开放”,是不是不太对?今天我就是想和大家澄清一下这方面的认知误区,分享一些我的思考。
一、金融开放的总体情况
中国金融开放到了什么程度呢?
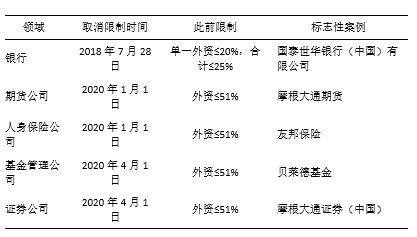
经过多轮渐进式改革,中国金融业的外资准入限制已全面取消(见表1)。银行业于2018年率先突破。证券、基金、期货、人身保险领域在2020年实现全面开放。
表1 金融业外资准入限制取消时间表
法律层面的准入开放并未直接转化为外资的实际参与深度。从主要经济体外资银行资产占比看(见图1),中国外资银行资产占比仅为0.9%,在主要经济体中处于最低水平。
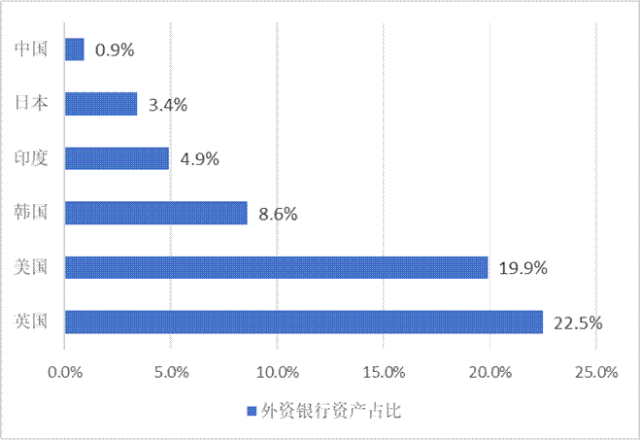
图1 主要经济体外资银行资产占比
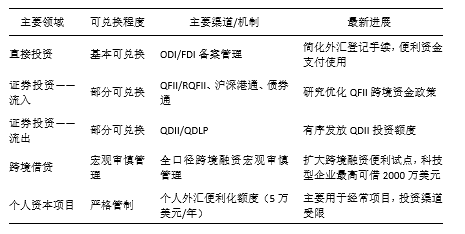
中国资本项目尚未实现完全可兑换。按IMF分类的40个子项中,仍有部分项目(如居民个人跨境证券投资、衍生品交易、部分外债和境外放款)属于部分可兑换或需审批额度管理(参见表2)。Chinn-Ito指数(国际学术界广泛使用的资本账户开放度衡量指标)显示,2023年中国Chinn-Ito指数为-1.25。这一数值自1984年有记录以来,四十余年间几乎未发生变动。同期全球均值从1984年的-0.52升至2023年的0.28,而中国始终停留在-1.25的底部区间。Chinn-Ito指数本身的设计是否能够完全呈现中国的资本项目开放进程,值得商榷;不过,这个指数也从一个侧面反映出资本项目开放仍然是中国金融开放需要啃的一块硬骨头。
表2 中国资本项目主要领域可兑换程度
人民币国际化方面。人民银行行长潘功胜在2026 金融街论坛年会主题演讲《关于当前市场关注若干问题的思考》中提到:人民币已成为我国对外收支第一大结算货币、全球第二大贸易融资货币、第三大支付货币。虽然按照 SWIFT 的统计,人民币在国际支付中的占比是 3%—4% 左右,排在全球第五位。但综合考虑人民币跨境支付和海外离岸支付,将通过人民币跨境支付系统(CIPS)、银行内部系统结算的金额纳入统计后,人民币在国际支付中的占比目前大体在6%—7% 之间波动,稳定地排在全球第三位。
制度型开放方面。其核心是从“边境开放”转向“边境后规则”对接,以CPTPP、DEPA为参照系,实现规则、规制、管理、标准相通相容。目前来看,在资本流动、跨境数据、监管协同以及国有企业和竞争中立方面,我们和这两个协定还有一定差距。需要强调的是,对标不等于全盘接受,应区分两个协定的软硬性质,争取合理国别例外。
二、为什么说是“我要开放”而非“要我开放”?
接下来特别谈一谈,为什么说金融开放已经不是别人逼我们开放。当然,逼的因素是有的,美国、欧洲对我们还是有这样的压力;但同时,内生驱动是更重要的,我们要解决自身的问题,包括供强需弱问题,顺差问题,“引进来”与“走出去”,融资结构转型,货币国际地位,金融安全,等等。没有内生驱动,不进一步推进金融开放,就很难解决这些问题。
首先是发展阶段转换。不比改革开放之初,现在我们的资本已经很充裕了,2025年底,我国净国际投资头寸达到4.1万亿美元,这是非常高的,其中顺差是1.2万亿美元。从资本短缺到资本充裕,是发展阶段转换的一个重要特征。这些资本只在国内循环,就会导致资产价格过高(如过去的房地产)、收益率被压低(当前的“资产荒”)、配置效率下降等问题。增长模式转型则是发展阶段转换的另一个特征。从要素驱动转向创新驱动,意味着融资结构必须从以银行信贷为主转向直接融资、风险投资、多层次资本市场。而一个有深度、有定价效率的资本市场,本质上离不开多元化的参与者和全球化的资金——封闭市场的投资者结构单一、交易行为同质化,定价功能天然残缺。发展阶段转换的第三个特征是人口老龄化的来临。老龄化社会需要养老金体系有长期、跨周期、跨市场的回报能力,不能都配置在本国股市上。
其次是金融强国目标。强大的货币:人民币国际化需要境外可投资的人民币资产与可兑换渠道;强大的金融机构:竞争力只能在国际竞争中形成;强大的国际金融中心:核心是全球资金在此定价交易,本身就是开放命题;强大的监管:监管能力需在跨境风险中锤炼;金融安全:靠在国际体系中拥有替代选项(CIPS、本币互换、人民币计价结算)实现,“以开放求安全”。可以说,金融强国的六个强大,几乎每条都跟开放有关系,因为显然,强国不可能自己关起门来变强,只能是在国际竞争中变强。
再次是“走出去引进来”。走出去有两个需要。一个是企业“走出去”必须有金融配套——跨境结算、供应链金融、海外项目融资、汇率套保等。如果中资金融机构不能提供这些服务,一方面业务流失给外资银行,另一方面企业面临的金融风险缺乏本国金融体系的支撑。另一个是居民海外资产配置的需要。全球资产类别差异客观存在,只持有本国资产的组合必然次优。而且,正规渠道不满足,需求就走灰色渠道(地下钱庄、虚假贸易、虚拟货币),堵不如疏。引进来涉及的是需要把特定类型的资本引进来,其中特别重要的是外国的长期机构投资者,也包括风险投资。
三、金融开放的四大重点
金融开放涉及很多方面,这里主要涉及以下四大领域:资本市场开放、资本项目开放、跨境数据流动以及跨境数字金融基础设施。
资本市场开放的核心,是打造对全球资金真正有吸引力、可有效配置风险的市场。一是深化互联互通,扩大标的范围,纳入更多中小市值、科技创新、绿色低碳企业及相关债券,并使境外投资者关切的税收政策稳定、透明、可预期。二是推动基础制度国际通用,完善信息披露、退市、投资者保护和集体诉讼,提高会计审计标准可比性。三是补齐衍生品与对冲工具短板,逐步向合格境外机构开放国债期货、外汇期权、股指期权等,让境外投资者进得来、对冲得了风险,提升人民币资产吸引力。
资本项目开放是高水平金融开放的“高地”,同时也是守住风险底线的关键领域,必须稳慎推进。一是更好地服务真实投融资需求。支持跨国公司在华设立资金池和内部银行,优化跨境并购、利润汇回等流程。二是有序扩大QDII、QFLP等机制,引导居民和机构进行多元化海外资产配置,同时降低境外机构参与中国市场的合规成本。三是稳步拓展人民币在资本项目下的使用。鼓励对外投资、工程承包、跨境并购更多使用人民币,扩大熊猫债发行范围,特别是用于绿色和“一带一路”项目,降低企业汇率风险。
跨境数据流动非常复杂,怎么管理、怎么分层、敏感还是不敏感,都非常不容易;尤其是AI的发展对于数据的要求等等,使得跨境数据流动变得更为重要了。为促进跨境数据流动,建议建立分级分类的数据跨境规则;形成统一的金融数据接口、加密和脱敏标准,让数据“可追溯、可核验、可问责”;在规则层面,主动对接DEPA等高标准数字贸易规则,提升我国在金融数据治理中的国际话语权。
完善跨境数字金融基础设施。数字技术主要是指区块链与Web3.0。用数字技术升级数字金融基础设施涉及结算层、应用层与制度层。结算层:稳妥推进数字人民币跨境使用,以跨境电商、对外投资、大宗商品贸易为突破口开展试点,提升人民币计价结算占比;依托mBridge等机制,与“一带一路”沿线及主要贸易伙伴建立CBDC互操作安排,构建不依赖单一国际支付体系的结算通道。二是应用层:推动贸易金融上链流转,让信用证、保理、供应链金融通过区块链实现单据数字化、流程可追溯、跨机构互认,降低信任与操作成本,向共建“一带一路”国家推广人民币计价数字贸易金融服务,建设“数字丝绸之路”。三是制度层:在粤港澳大湾区、海南自贸港设“数字金融创新试验区”,试点跨境数字资产交易、托管与清算;依托亚投行、新开发银行等推动技术标准、结算规则和监管框架统一,将试点经验转化为区域乃至国际规则,提升话语权。
以上浅见,不当之处,请大家批评指正。谢谢!
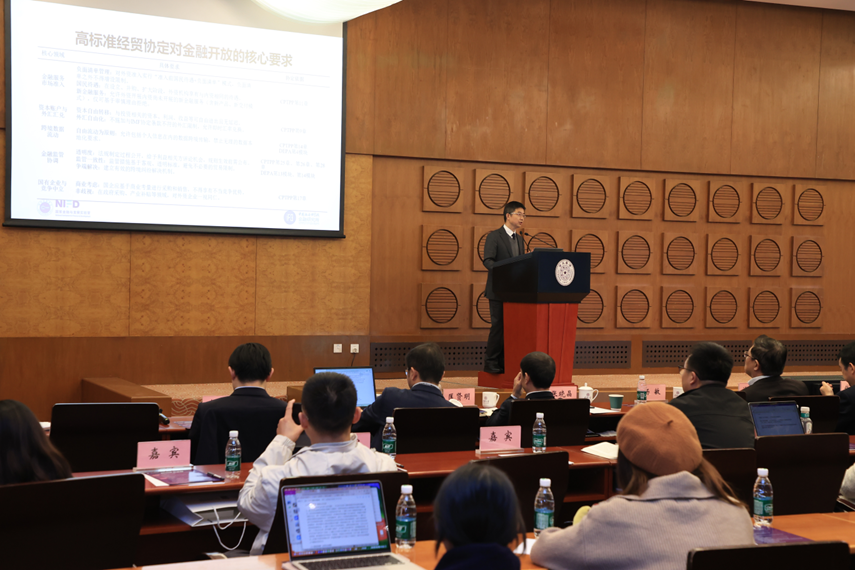
会议现场

微信公众号
©2011-2017 NIFD | 京ICP备10042912号-8
京ICP证150143号 | 京公安网备11010802012285号